Anúncios
Você já parou para pensar se aquele sonho de consumo não está saindo caro demais por causa das taxas escondidas? Muitas vezes, o valor da parcela parece pequeno, mas o montante total pago ao final do contrato pode surpreender qualquer orçamento familiar.
Entender o juros de financiamento: como calcular é o primeiro passo para retomar o controle das suas finanças. Saber exatamente o que você está pagando permite avaliar prazos e entradas com muito mais segurança.
Hoje, vamos descomplicar esse processo de forma amigável, com o objetivo de garantir que você assine contratos com tranquilidade, sabendo exatamente o peso de cada centavo no seu bolso.
Anúncios
Juros de financiamento: como calcular na prática
Dominar o cálculo de juros de financiamento é o primeiro passo para tomar decisões financeiras mais inteligentes. Quando você entende a matemática por trás das parcelas, consegue visualizar o impacto real de cada centavo no seu orçamento.
O cálculo de juros de financiamento pode parecer complexo à primeira vista, mas ele se baseia em variáveis simples que você encontra no seu contrato. Vamos explorar como organizar essas informações para que você tenha total controle sobre suas finanças.
Identifique o valor financiado e a taxa contratada
O primeiro passo consiste em separar os dados essenciais do seu contrato. Você precisa identificar o valor financiado, que é o montante total que você pegou emprestado, e a taxa de juros aplicada pela instituição financeira.
Anúncios
Muitas vezes, a taxa é apresentada de forma anual, o que pode confundir quem busca entender o custo mensal. Por isso, ter esses números em mãos é fundamental para qualquer simulação precisa.
Converta a taxa anual em mensal quando necessário
Como a maioria dos financiamentos no Brasil utiliza parcelas mensais, é comum precisar converter a taxa anual para o período de um mês. Essa etapa evita erros graves na projeção do custo total da sua dívida.
Conversão proporcional e conversão efetiva
Existem duas formas principais de realizar essa conversão. A conversão proporcional é feita dividindo a taxa anual pelo número de meses, sendo muito utilizada em cálculos de juros simples.
Já a conversão efetiva é mais precisa e considera o efeito dos juros sobre juros ao longo do tempo, sendo a forma correta de ajustar taxas para o sistema de juros compostos, garantindo que o valor final da parcela esteja alinhado com o contrato.
Aplique a fórmula de juros simples em situações básicas
Os juros simples são calculados apenas sobre o valor inicial da dívida. Mesmo que sejam menos comuns em financiamentos de longo prazo, entender essa lógica ajuda a compreender a base do custo do dinheiro.
- Identifique o capital inicial.
- Multiplique pela taxa de juros.
- Multiplique pelo número de períodos.
Use a fórmula de juros compostos para estimar a evolução da dívida
A maioria dos financiamentos utiliza juros compostos, onde a taxa incide sobre o saldo devedor acumulado a cada mês. Esse efeito, conhecido como “juros sobre juros”, faz com que a dívida cresça de forma exponencial se não houver amortização constante.
Para estimar essa evolução, você deve elevar a taxa ao número de meses do contrato. Ao aplicar essa fórmula, você perceberá rapidamente por que prazos mais longos tornam o custo total da compra muito mais elevado.
Como calcular o valor das parcelas pelo sistema Price
Se você já se perguntou por que as parcelas de um empréstimo não mudam, a resposta está na Tabela Price. Este método é amplamente utilizado no mercado brasileiro para oferecer previsibilidade ao consumidor.
Ao optar por essa modalidade, você garante que o valor mensal a ser pago permaneça igual até o final do contrato. Essa característica de parcela fixa facilita muito o planejamento financeiro de famílias e empresas.
Entenda como funciona a amortização com parcelas fixas
No sistema Price, a mágica acontece através de um cálculo que equilibra os juros e o pagamento da dívida principal. Mesmo que o valor total da prestação não mude, a proporção interna entre o que é juro e o que é amortização se altera a cada mês.
No início, a maior parte do valor pago serve para cobrir os juros acumulados sobre o saldo devedor. Conforme o tempo passa, a parcela passa a quitar uma fatia maior do valor original emprestado.
Fórmula da parcela no sistema Price
Para chegar ao valor exato da prestação, utiliza-se uma fórmula matemática específica. Ela considera o valor financiado, a taxa de juros aplicada e o número total de meses previstos para a quitação.
O significado de cada elemento da fórmula
Para realizar o cálculo, você precisará identificar três componentes principais:
- PV (Present Value): O valor total que você está pegando emprestado.
- i (Taxa): A taxa de juros mensal expressa em formato decimal.
- n (Período): A quantidade total de parcelas do contrato.
Exemplo de cálculo com uma compra de R$ 30.000
Imagine que você financiou R$ 30.000 em 12 meses com uma taxa de 2% ao mês. Aplicando a fórmula do sistema Price, o valor da sua prestação será constante durante todo o período.
Diferente de outros modelos, você não terá surpresas com valores crescentes ou decrescentes, tornando o controle do seu orçamento muito mais simples e direto.
Por que a parcela começa com mais juros e menos amortização
Como o saldo devedor é maior nos primeiros meses, os juros incidem sobre um montante mais elevado. Por isso, a amortização inicial é menor, já que o banco precisa garantir o recebimento dos juros primeiro.
De acordo com que você paga as parcelas, o saldo devedor diminui. Consequentemente, os juros cobrados sobre esse saldo também caem, permitindo que uma parte maior da parcela fixa seja destinada a reduzir a dívida principal.
Como conferir o resultado usando uma calculadora financeira ou planilha
Você não precisa ser um expert em matemática para conferir se o cálculo está correto. Ferramentas como o Excel ou o Google Sheets possuem funções prontas, como a fórmula “PGTO”, que resolvem isso rapidamente.
Basta inserir o valor financiado, a taxa e o prazo para obter o resultado exato. Se preferir, calculadoras financeiras portáteis também oferecem essa função, permitindo que você valide os valores da Tabela Price antes de assinar qualquer contrato.
Como calcular as parcelas pelo sistema SAC
Ao planejar um financiamento, você certamente encontrará o sistema SAC como uma das opções mais comuns no mercado brasileiro. Esse modelo é utilizado em contratos de longo prazo, especialmente na aquisição de bens de alto valor.
O que muda entre o SAC e a Tabela Price
A principal diferença reside na forma como o saldo devedor é abatido. Enquanto a Tabela Price trabalha com parcelas fixas do início ao fim, o sistema SAC foca em uma redução constante do valor principal da dívida.
No SAC, o peso dos juros diminui mês a mês conforme o saldo devedor cai, gerando um efeito de redução no valor total da prestação ao longo do tempo.
Como encontrar a amortização constante
Para calcular a amortização, basta dividir o valor total financiado pelo número de meses do contrato. Esse valor será fixo em todas as parcelas, garantindo que a dívida seja quitada de forma linear.
Diferente de outros métodos, aqui você sabe exatamente quanto do seu dinheiro está abatendo o valor original da dívida, ajudando muito no controle do seu orçamento pessoal.
Como calcular juros e parcela mês a mês
O cálculo da parcela mensal no SAC é feito somando a amortização fixa aos juros do período. Os juros são calculados sempre sobre o saldo devedor atualizado, que diminui a cada pagamento realizado.
Exemplo com financiamento de imóvel
Imagine um financiamento de R$ 300.000 em 300 meses, com uma taxa de juros de 1% ao mês. A amortização será de R$ 1.000 mensais (300.000 / 300).
No primeiro mês, você paga R$ 1.000 de amortização mais R$ 3.000 de juros (1% de 300.000), totalizando R$ 4.000. No segundo mês, os juros incidem sobre R$ 299.000, resultando em R$ 2.990, o que torna a parcela total menor.
Quando as parcelas decrescentes podem ser mais vantajosas
As parcelas decrescentes são ideais para quem deseja pagar menos juros ao longo de todo o contrato. Como o saldo devedor é reduzido mais rapidamente no início, o custo total do financiamento tende a ser menor que na Tabela Price.
Mas, é preciso ter fôlego financeiro para arcar com as primeiras parcelas, que são mais altas. Então, avalie sua renda atual e veja se esse formato se encaixa no seu planejamento de longo prazo.
Conclusão
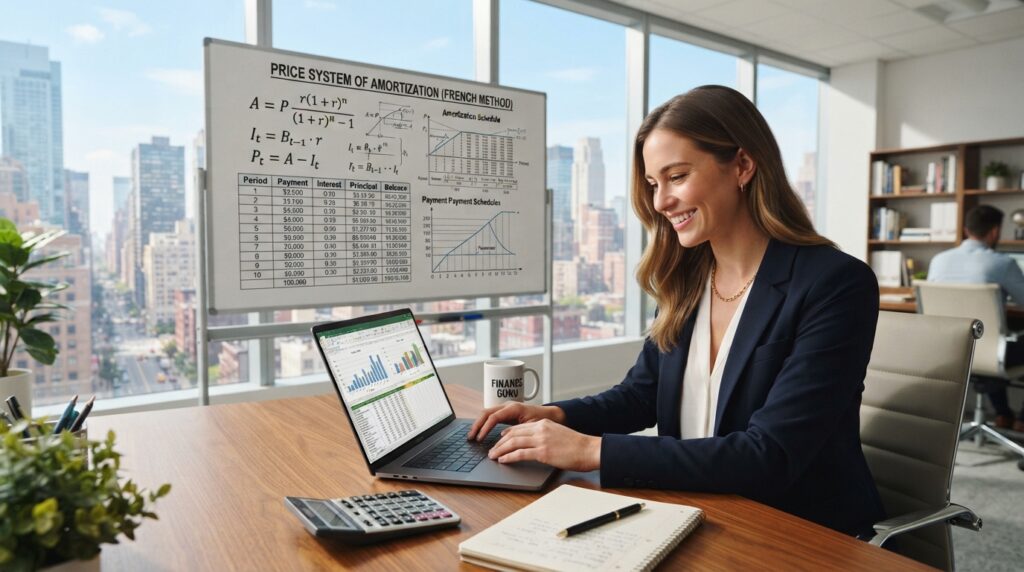
Dominar o cálculo dos juros de financiamento transforma a maneira como você encara grandes compras. O conhecimento sobre as tabelas Price e SAC, somado à atenção ao Custo Efetivo Total, coloca o poder de escolha nas suas mãos.
Um bom planejamento financeiro exige olhar além da parcela mensal. Avaliar o impacto da entrada, o prazo total e a possibilidade de amortização antecipada garante que o compromisso caiba no seu bolso sem gerar surpresas desagradáveis.
Sua tranquilidade depende de escolhas conscientes e bem fundamentadas. Priorize a saúde das suas finanças pessoais ao buscar crédito no mercado.