Anúncios
Você já parou para pensar quanto dinheiro economizaria se terminasse de pagar suas parcelas meses antes do previsto?
O segredo não está em fazer sacrifícios extremos, mas sim em ter organização e clareza sobre o seu contrato. Por isso, entender como os juros funcionam é o primeiro passo para tomar decisões que realmente fazem a diferença no seu bolso.
Hoje, vamos juntos descobrir como aliviar o peso desse financiamento e conquistar sua liberdade financeira muito antes do que você imagina.
Anúncios
Organize o orçamento antes de antecipar parcelas
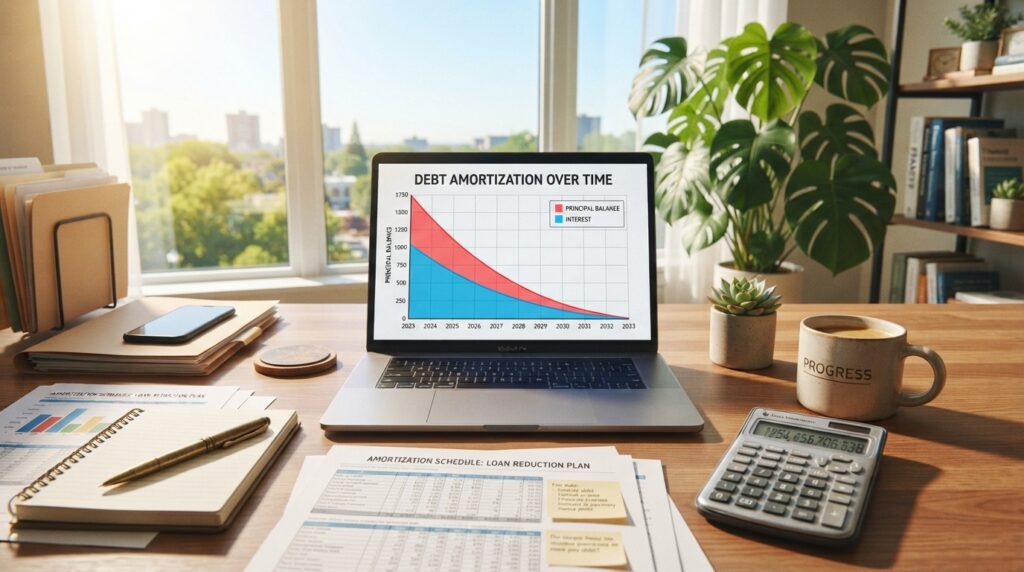
O caminho para a liberdade financeira começa com uma organização clara do seu orçamento familiar.
Antes de decidir destinar qualquer valor extra para abater o saldo devedor, é fundamental entender para onde vai o seu dinheiro todos os meses.
Muitas pessoas se empolgam com a ideia de reduzir o tempo de contrato, mas esquecem que a estabilidade financeira deve vir em primeiro lugar. Um planejamento bem estruturado evita que você precise recorrer a novos empréstimos com juros altos no futuro.
Anúncios
Mapeie renda, despesas fixas e gastos que variam todos os meses
O primeiro passo é listar todas as suas fontes de renda e separar os gastos por categorias. Identificar o que é essencial, como aluguel, luz e alimentação, ajuda a visualizar o que sobra para investimentos ou amortizações.
- Liste todas as receitas líquidas mensais da casa.
- Separe os custos fixos que não podem ser cortados.
- Monitore os gastos variáveis, como lazer e compras por impulso.
- Utilize aplicativos ou planilhas para manter o controle atualizado.
Defina uma quantia mensal segura para acelerar o pagamento
Após mapear os gastos, defina um valor fixo que possa ser destinado à parcela do financiamento sem sufocar o seu mês. Não tente antecipar valores que comprometam o seu padrão de vida, pois a constância é mais importante do que o montante isolado.
Comece com valores menores e aumente conforme sua renda permitir, permitindo que você mantenha o ritmo de pagamento sem gerar estresse desnecessário para a família.
Monte uma reserva para evitar novos empréstimos diante de imprevistos
Ter uma reserva financeira é o seu escudo contra surpresas desagradáveis, como problemas de saúde ou perda de renda.
Antes de focar totalmente na quitação da dívida, garanta que você tenha um valor guardado equivalente a pelo menos seis meses de despesas básicas.
Essa segurança permite que você continue pagando sua parcela do financiamento mesmo em momentos de crise. Sem essa proteção, qualquer imprevisto pode forçar você a buscar crédito caro no mercado, anulando toda a economia feita anteriormente.
Como quitar mais rápido sem comprometer necessidades básicas
A chave para o sucesso é o equilíbrio entre o desejo de quitar o imóvel e a manutenção da qualidade de vida. Portanto, priorize sempre o pagamento das contas essenciais antes de realizar qualquer amortização extra.
Se o orçamento estiver muito apertado, é melhor reduzir o valor da amortização do que deixar de pagar uma conta básica, lembrando que o objetivo é conquistar tranquilidade, não criar novas preocupações financeiras.
Quando é melhor esperar antes de fazer uma amortização
Existem momentos em que segurar o dinheiro é a decisão mais inteligente. Se você ainda não possui uma reserva de emergência sólida ou se possui outras dívidas com juros muito mais altos que o seu financiamento, foque primeiro em resolver essas pendências.
Aguardar alguns meses para acumular um valor maior pode ser mais eficiente do que fazer pequenas amortizações constantes, dependendo das regras do seu contrato.
Avalie sempre o cenário completo antes de tomar qualquer decisão definitiva.
Confira o contrato e descubra as regras de amortização
Você sabia que o segredo para economizar no seu financiamento está escondido nas cláusulas do seu contrato?
Muitas vezes, o documento parece complexo, mas ele é o seu maior aliado para entender como funciona a quitação antecipada.
Ao ler o documento com atenção, você identifica exatamente o que está pagando, evitando surpresas e permite que você planeje o futuro com muito mais segurança.
Localize o saldo devedor, o CET, a taxa de juros e o prazo restante
O primeiro passo é encontrar o seu saldo devedor atualizado. Esse valor representa o montante total que você ainda deve ao banco antes da aplicação dos juros futuros.
Não esqueça de verificar o CET financiamento, que é o Custo Efetivo Total, englobando não apenas os juros, mas também taxas e encargos que compõem o custo real da operação.
Observe também a taxa de juros anual e o prazo restante para o fim do contrato. Essas informações são essenciais para calcular quanto você economizará ao antecipar pagamentos.
Verifique se há tarifas, condições ou canais específicos para antecipação
Alguns contratos possuem regras específicas sobre como realizar a quitação antecipada. Verifique se o banco cobra tarifas administrativas para processar o pagamento extra ou se existem canais digitais exclusivos para isso.
Muitas instituições financeiras permitem que você faça a amortização diretamente pelo aplicativo ou internet banking. Por isso, conhecer esses canais facilita o processo e torna a sua rotina mais ágil.
Compare as opções de redução de prazo e redução do valor da parcela
Ao realizar uma amortização, você geralmente tem duas escolhas principais. Você escolher por reduzir o prazo do financiamento ou diminuir o valor da parcela mensal.
- Reduzir o prazo: costuma gerar uma economia maior de juros a longo prazo.
- Reduzir a parcela: oferece um alívio imediato no seu orçamento mensal.
- Análise: avalie qual opção faz mais sentido para o seu momento financeiro atual.
Quais informações solicitar ao banco ou à financeira
Se tiver dúvidas, não hesite em entrar em contato com o seu gerente ou o suporte ao cliente. Pergunte de forma clara sobre o impacto de uma amortização no seu saldo devedor.
Solicite uma simulação de como o seu plano de pagamento será alterado após o aporte. Ter esses dados por escrito ajuda a tomar decisões mais conscientes.
Como guardar comprovantes e acompanhar a atualização do contrato
Sempre guarde os comprovantes de cada pagamento extra realizado. Eles são a sua garantia de que o valor foi devidamente abatido da dívida principal.
Acompanhe periodicamente o seu extrato para confirmar se o saldo devedor foi atualizado de forma correta. Manter esse controle garante que você está no caminho certo para quitar sua dívida mais rápido.
Use pagamentos extras para reduzir o saldo devedor
Aproveitar entradas extras de dinheiro é uma das formas mais inteligentes de acelerar a quitação do seu financiamento.
Quando você utiliza valores que não fazem parte do seu orçamento mensal fixo, você consegue realizar uma amortização de dívida eficiente sem apertar o cinto no dia a dia.
Direcione décimo terceiro, bônus e restituição do Imposto de Renda
O décimo terceiro salário, aquele bônus anual da empresa ou a restituição do Imposto de Renda são excelentes oportunidades para reduzir o saldo devedor.
Em vez de gastar esses valores em compras supérfluas, considere destiná-los diretamente ao banco para antecipar parcelas.
Essa prática gera uma economia de juros significativa a longo prazo. Como os juros incidem sobre o saldo devedor, quanto menor ele for, menos você pagará ao final do contrato.
Aproveite renda extra sem comprometer o orçamento dos meses seguintes
É fundamental que o uso de qualquer renda extra seja feito com responsabilidade. O objetivo é quitar o débito mais rápido, mas não vale a pena sacrificar a sua reserva de emergência ou o dinheiro das contas básicas.
Analise se o valor recebido é realmente excedente. Se você estiver com as contas em dia, aplicar esse montante no financiamento é uma decisão financeira muito sólida.
Faça amortizações recorrentes em vez de esperar juntar uma grande quantia
Muitas pessoas cometem o erro de esperar acumular um valor alto para fazer uma única amortização. Mas, a amortização de dívida feita de forma recorrente costuma ser mais vantajosa.
Ao antecipar valores menores assim que eles entram, você reduz o saldo devedor imediatamente, evitando que os juros continuem sendo calculados sobre um montante maior durante os meses de espera.
Como escolher entre amortizar imediatamente ou acumular o dinheiro
A escolha depende da taxa de juros do seu contrato e da rentabilidade de seus investimentos. Se a taxa de juros do financiamento for superior ao que você ganharia em uma aplicação financeira, a melhor opção é antecipar parcelas o quanto antes.
Caso você tenha um objetivo de curto prazo, como uma viagem ou troca de carro, talvez valha a pena guardar o dinheiro. Avalie sempre o custo-benefício de cada escolha.
Exemplo prático de antecipação com valores realistas
Imagine que você tenha um financiamento com saldo devedor de R$ 200.000,00. Ao receber R$ 2.000,00 de renda extra e aplicar esse valor na amortização, você reduz o saldo devedor instantaneamente.
Essa pequena atitude, repetida algumas vezes ao ano, resulta em uma economia de juros expressiva ao final do contrato, lembrando que cada contrato possui regras próprias, então sempre consulte o seu banco para entender o impacto real de cada antecipação.
Conclusão
Alcançar a independência financeira exige foco e disciplina no dia a dia. O seu financiamento não precisa ser um peso eterno se você adotar pequenas mudanças de hábito agora.
A quitação antecipada torna-se uma realidade quando você organiza o orçamento e prioriza o pagamento da dívida. Cada valor extra direcionado ao saldo devedor ajuda a reduzir juros de forma significativa ao longo do tempo.
Instituições como a Caixa Econômica Federal ou o Banco do Brasil possuem canais digitais que facilitam esse processo. Utilize o décimo terceiro ou a restituição do Imposto de Renda para abater o valor principal sempre que possível.