Anúncios
Você já se perguntou se o seu sonho de consumo está mais perto de uma estratégia de longo prazo ou de uma decisão imediata? Muitas pessoas enfrentam esse dilema ao buscar a melhor forma de adquirir um bem importante.
Para quem busca uma compra planejada, o modelo de consórcio costuma ser um grande aliado, permitindo acumular capital com custos reduzidos.
Hoje, vamos analisar os pontos fundamentais para você tomar a melhor decisão.
Anúncios
Como funciona o consórcio na prática
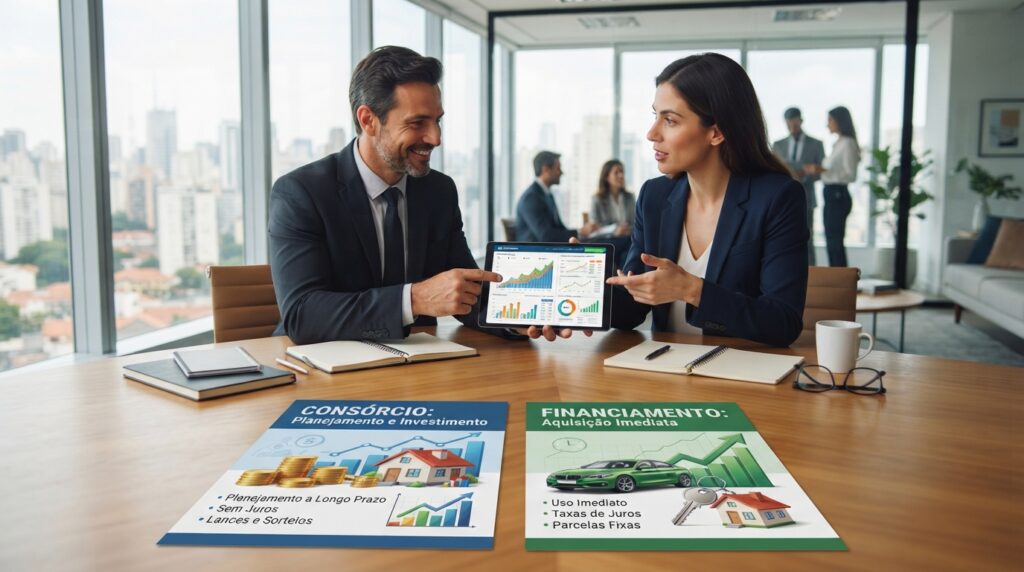
O consórcio é uma modalidade de compra planejada que funciona através da união de pessoas com objetivos financeiros comuns, permitindo que um grupo de participantes contribua mensalmente para um fundo coletivo, viabilizando a aquisição de bens de forma organizada e sem a incidência de juros bancários tradicionais.
Formação do grupo e pagamento das parcelas
Tudo começa com a formação de um grupo, que é administrado por uma empresa especializada e autorizada pelo Banco Central. Cada participante assume o compromisso de pagar parcelas mensais, que são destinadas à formação desse fundo comum.
É importante destacar que o valor arrecadado mensalmente pelo grupo é o que permite a liberação das cartas de crédito, garantindo que todos os membros tenham a oportunidade de adquirir o bem desejado ao longo do prazo estipulado em contrato.
Anúncios
Sorteio, lance e contemplação da carta de crédito
A contemplação é o momento mais aguardado por quem participa de um consórcio, podendo ocorrer de duas formas principais: por meio de sorteios mensais, que garantem igualdade a todos os membros, ou através do lance no consórcio.
Ao ofertar um lance no consórcio, o participante antecipa o pagamento de algumas parcelas para tentar ser contemplado mais rapidamente.
Vale lembrar que não existe um prazo determinado para que a contemplação aconteça, sendo um processo que exige paciência e planejamento financeiro.
O que acontece depois da contemplação
Após ser contemplado, o participante recebe a sua carta de crédito, que funciona como um documento de pagamento à vista. Com esse recurso em mãos, é possível escolher o bem desejado, seja ele um imóvel, um veículo ou outro item previsto no contrato.
Nesta etapa, a administradora realiza uma análise criteriosa da documentação apresentada pelo consorciado. Após a aprovação, a carta de crédito é utilizada para quitar a compra, seguindo todas as regras e condições estabelecidas no contrato inicial.
Como funciona o financiamento de um bem
Quando você precisa de um bem com urgência, o financiamento surge como uma alternativa prática. Diferente de outras modalidades, ele permite que você utilize o produto imediatamente após a aprovação do crédito pela instituição financeira.
Essa modalidade é muito utilizada por quem não deseja esperar por sorteios. O processo é estruturado para oferecer agilidade, desde que o perfil do solicitante esteja alinhado às exigências do banco.
Entrada, crédito e pagamento parcelado
A maioria das operações exige o pagamento de uma entrada, que funciona como uma garantia inicial. Quanto maior for esse valor, menores costumam ser as parcelas mensais e os juros aplicados ao longo do contrato.
O restante do valor é dividido em prestações fixas ou variáveis, dependendo da negociação. Esse modelo é muito comum no financiamento de veículos, onde o comprador busca sair da concessionária com o carro novo em poucos dias.
Análise de crédito e aprovação do contrato
Antes de liberar o recurso, a instituição realiza uma análise rigorosa do seu perfil. Eles verificam sua renda mensal, histórico de pagamentos e eventuais restrições em órgãos de proteção ao crédito.
A documentação exigida varia conforme o tipo de bem solicitado. No caso de um financiamento imobiliário, por exemplo, a lista de documentos costuma ser mais extensa devido à complexidade da transação e ao valor envolvido.
Alienação fiduciária e consequências do atraso
É fundamental entender que, no modelo de alienação fiduciária, o bem fica vinculado ao contrato até que a última parcela seja paga, ou seja, mesmo que você possa usar o item, a propriedade plena só é transferida após a quitação total da dívida.
O atraso no pagamento das parcelas pode trazer consequências sérias, como a cobrança de multas e juros moratórios. Em casos extremos, a legislação permite que a instituição financeira inicie o processo de retomada do bem para cobrir o saldo devedor.
Por isso, manter o planejamento financeiro em dia é a melhor forma de evitar surpresas desagradáveis. Avalie sempre se o valor das prestações cabe no seu orçamento mensal antes de assinar qualquer compromisso de financiamento.
Custos do consórcio e do financiamento
Decidir entre consórcio e financiamento exige olhar muito além da parcela mensal que cabe no bolso. Muitas vezes, o valor anunciado parece atrativo, mas esconde encargos que alteram significativamente o montante final pago pelo bem.
Para fazer uma escolha consciente, é fundamental entender como cada modalidade compõe seus custos. Por isso, conhecer esses detalhes evita surpresas desagradáveis no futuro e ajuda a manter o orçamento familiar sob controle.
Taxa de administração, fundo de reserva e seguro no consórcio
No consórcio, o valor que você paga mensalmente não é apenas o preço do bem dividido pelo prazo. Existem taxas que remuneram a administradora e garantem a saúde financeira do grupo.
- Taxa de administração: É a remuneração da empresa que organiza o grupo.
- Fundo de reserva: Serve para cobrir eventuais inadimplências e garantir que todos recebam a carta de crédito.
- Seguro: Algumas administradoras incluem seguros de vida ou de quebra de garantia para proteger o contrato.
Juros, tarifas, seguros e o custo efetivo total do financiamento
Já no financiamento, a estrutura de custos é bem diferente e geralmente mais pesada. O principal componente são os juros do financiamento, que incidem sobre o saldo devedor mês a mês.
Além dos juros, as instituições bancárias costumam incluir tarifas de abertura de crédito e seguros obrigatórios. Para comparar corretamente, você deve sempre solicitar o custo efetivo total (CET) da operação.
O CET é o indicador que realmente mostra quanto você pagará ao final do contrato. Ele reúne todas as taxas, impostos e encargos, permitindo uma comparação justa entre diferentes bancos e modalidades.
Por que olhar apenas o valor da parcela pode enganar
Focar apenas na prestação mensal é um erro comum que pode custar caro. Uma parcela baixa pode esconder um prazo de pagamento muito longo, o que aumenta drasticamente o valor final dos juros do financiamento.
Da mesma forma, um consórcio com parcelas reduzidas pode ter uma taxa de administração elevada ou um prazo excessivo. Sempre multiplique o valor da parcela pelo número de meses para ter uma visão clara do desembolso total.
Ao analisar o custo efetivo total, você percebe que o barato pode sair caro se o tempo de pagamento for muito extenso. Priorize sempre a transparência das taxas e o valor final do bem adquirido.
Comparação de prazos, parcelas e poder de compra
Muitas pessoas se perdem ao comparar parcelas sem considerar o efeito dos juros e dos reajustes ao longo dos anos.
A escolha entre diferentes modalidades de crédito vai muito além do valor mensal, envolvendo o custo total e a preservação do seu poder de compra no futuro.
Ao analisar o cenário, é fundamental entender como cada opção se comporta diante da inflação e das taxas de mercado. O planejamento adequado permite que você alcance seus objetivos sem surpresas desagradáveis no orçamento familiar.
Quando o consórcio tende a oferecer parcelas mais previsíveis
As parcelas do consórcio costumam ser vistas como uma alternativa mais equilibrada para quem não tem pressa. Como não existem taxas de juros compostos, o valor mensal é composto basicamente pela taxa de administração e pelo fundo comum.
Essa estrutura torna o planejamento mais simples, já que você sabe exatamente o que está pagando. Mas, é preciso estar atento às variações que podem ocorrer durante o período do grupo.
Como os juros aumentam o valor final do financiamento
Por outro lado, as parcelas do financiamento carregam o peso dos juros bancários, que incidem sobre o saldo devedor. Com o passar do tempo, esse custo extra eleva significativamente o valor final do bem adquirido.
Muitas vezes, o montante pago ao final do contrato pode ser muito superior ao preço original do produto. Por isso, os juros do financiamento devem ser calculados com cuidado antes de qualquer assinatura.
Reajustes da carta de crédito e das prestações
É importante lembrar que o consórcio também sofre alterações para garantir a saúde do grupo.
O reajuste da carta de crédito ocorre periodicamente, seguindo índices oficiais, para que o poder de compra do participante seja mantido até a contemplação.
Consequentemente, as parcelas do consórcio também são ajustadas na mesma proporção. Para tomar a melhor decisão, considere os seguintes pontos:
- O prazo total do contrato e sua capacidade de pagamento mensal.
- A necessidade de uma carta de crédito atualizada para adquirir o bem desejado.
- O impacto dos juros do financiamento no custo efetivo total.
- A previsibilidade do reajuste da carta de crédito frente à inflação.
- A diferença entre as parcelas do financiamento e as do consórcio ao longo dos anos.
Conclusão
A decisão entre consórcio ou financiamento exige uma análise cuidadosa do seu momento de vida. O sucesso dessa escolha depende de equilibrar sua urgência, o orçamento disponível e a tolerância ao risco.
O consórcio funciona como uma ferramenta de disciplina financeira para quem planeja o futuro sem pressa. Já o financiamento oferece a posse imediata do bem, mas cobra um preço maior pelos juros e taxas bancárias.
Compare sempre o custo total de cada opção antes de assinar qualquer documento. Então, leia cada cláusula do contrato com atenção e mantenha sua reserva de emergência intacta para evitar surpresas desagradáveis.