Anúncios
Você já sentiu que o sonho de ter um veículo próprio está distante por causa do seu histórico de crédito? Muitas pessoas enfrentam esse desafio diariamente, mas é importante saber que nem tudo está perdido.
Mesmo que a aprovação dependa da análise rigorosa de cada instituição, existem caminhos estratégicos que podem aumentar suas chances.
Hoje, vamos explorar como você pode organizar sua vida financeira para buscar melhores condições.
Anúncios
Prepare sua vida financeira antes de solicitar o financiamento
O sucesso na aprovação de um crédito automotivo começa muito antes de você entrar em uma concessionária. Organizar suas finanças pessoais demonstra responsabilidade e aumenta a confiança das instituições financeiras no seu perfil.
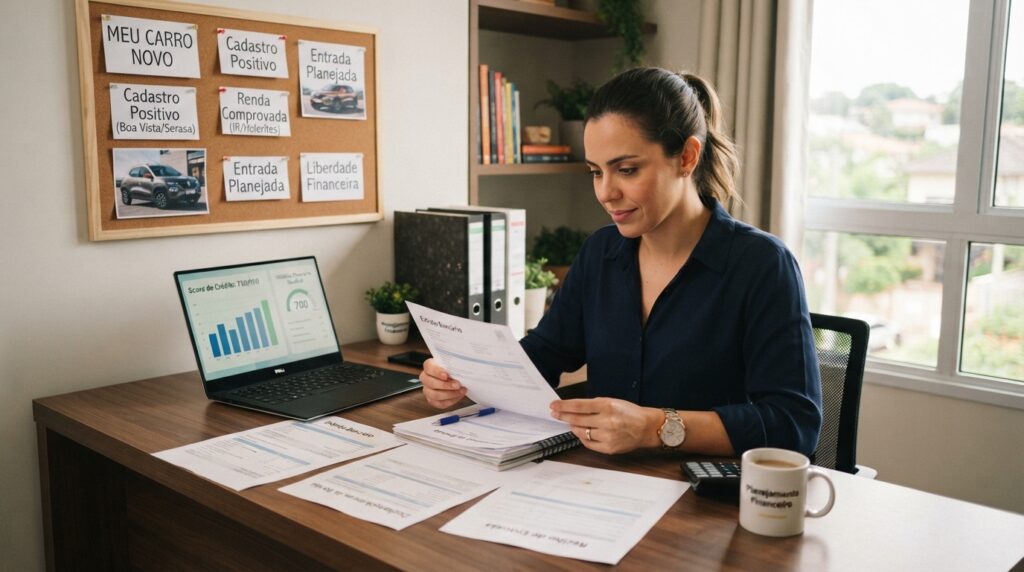
Consulte o score, o Cadastro Positivo e as restrições no CPF
O primeiro passo é verificar como o mercado enxerga o seu histórico. Acesse sites de proteção ao crédito para consultar o seu score e verificar se existe alguma pendência ou nome negativado vinculado ao seu CPF.
Aproveite para conferir o seu Cadastro Positivo, reunindo seu histórico de pagamentos de contas, como luz e telefone, o que pode ajudar a elevar sua pontuação mesmo que você tenha tido dificuldades no passado.
Anúncios
Quite ou renegocie dívidas sem comprometer o orçamento
Se você identificou alguma restrição, o ideal é buscar a quitação ou renegociação imediata. Então, evite assumir parcelas de renegociação que fiquem acima da sua capacidade real de pagamento mensal.
O objetivo é limpar seu nome sem criar um novo problema financeiro. Manter o equilíbrio do orçamento é fundamental para que o banco veja que você tem controle sobre suas finanças.
Atualize seus dados pessoais e profissionais nas instituições financeiras
Mantenha seu cadastro sempre atualizado nos bancos onde você possui conta. Informações desatualizadas, como endereço antigo ou cargo profissional defasado, podem gerar desconfiança durante a análise de crédito.
Como organizar comprovantes de renda para trabalhadores formais e autônomos
Ter uma renda comprovada sólida é um diferencial importante. Trabalhadores formais devem separar os últimos três contracheques, enquanto autônomos podem utilizar o extrato bancário, a declaração de Imposto de Renda ou o pró-labore.
Organizar esses documentos em uma pasta facilita o processo e evita que você seja pego de surpresa, lembrando que a clareza nas informações enviadas agiliza a análise do banco.
O cuidado de não fazer muitas simulações em sequência
Muitas pessoas acreditam que realizar várias simulações em diferentes bancos aumenta as chances de aprovação. Na verdade, o excesso de consultas ao seu CPF em um curto período pode sinalizar desespero financeiro para o mercado.
Se você já possui um nome negativado ou está com o score baixo, foque em organizar sua vida financeira primeiro.
O uso estratégico do Cadastro Positivo e a apresentação correta da sua renda comprovada são caminhos muito mais eficazes do que disparar pedidos de crédito.
Escolha um carro compatível com sua renda e sua realidade
Comprar um veículo é um passo importante que exige equilíbrio entre desejo e realidade financeira. O entusiasmo de trocar de carro não deve esconder a necessidade de manter as contas em dia.
Como definir um limite seguro para a parcela mensal
O primeiro passo é calcular quanto você pode comprometer do seu salário mensal. Especialistas recomendam que a parcela carro não ultrapasse 20% a 30% da sua renda líquida mensal.
Lembre-se de subtrair todas as suas despesas fixas, como aluguel, alimentação e contas de consumo, antes de definir esse valor. Ter uma margem de segurança evita que você fique no vermelho caso surja um imprevisto financeiro.
Por que carros usados podem facilitar a aprovação
Escolher um carro usado é uma estratégia inteligente para quem busca aprovação com score mais baixo. Como o valor total do bem é menor, o montante financiado diminui, o que reduz o risco para a instituição financeira.
Além disso, a depreciação de um veículo seminovo é menor do que a de um zero quilômetro, ou seja, você perde menos dinheiro ao longo do tempo, facilitando o equilíbrio do seu orçamento.
Custos que vão além da prestação: seguro, combustível, manutenção e impostos
Muitos compradores focam apenas no valor da prestação e esquecem os gastos recorrentes, sendo essencial incluir no seu planejamento o IPVA, o licenciamento, o seguro obrigatório e as revisões periódicas.
O combustível e a manutenção preventiva também pesam no bolso mensalmente. Um veículo que parece barato na compra pode se tornar um fardo se o consumo de combustível for elevado ou se as peças forem difíceis de encontrar.
Como comparar um Chevrolet Onix, um Fiat Argo e um Volkswagen Gol sem olhar apenas o preço
Ao comparar modelos populares, analise o custo-benefício real de cada um. Considere os seguintes pontos:
- Chevrolet Onix: Conhecido pela boa economia de combustível e tecnologia embarcada.
- Fiat Argo: Oferece um design moderno e manutenção com peças acessíveis em todo o país.
- Volkswagen Gol: Famoso pela robustez mecânica e facilidade de revenda no mercado de carro usado.
Quando um veículo mais barato deixa de ser uma boa escolha
Às vezes, um modelo muito barato pode esconder problemas mecânicos graves. Se o valor da parcela carro for baixo, mas o veículo exigir reparos constantes, o barato sairá caro rapidamente.
Sempre peça uma vistoria cautelar antes de fechar negócio. Por isso, priorize um veículo bem conservado, mesmo que custe um pouco mais, para evitar surpresas desagradáveis logo após a compra.
Aumente suas chances de aprovação com entrada e garantias
A busca pelo veículo próprio pode ser facilitada quando você utiliza recursos como uma entrada maior ou garantias adicionais.
Muitas vezes, o banco precisa de uma segurança extra para liberar o crédito, especialmente quando o histórico financeiro não é perfeito.
Como uma entrada maior reduz o valor financiado e o risco para a financeira
Oferecer uma entrada financiamento robusta é uma das formas mais eficazes de convencer a instituição. Ao pagar uma parte do valor à vista, você diminui o montante total que será emprestado pelo banco.
Isso reduz o risco da operação para a financeira, pois o saldo devedor fica menor. Consequentemente, a percepção de risco sobre o seu perfil melhora, facilitando a aprovação do seu financiamento de carro.
Qual é o efeito de financiar uma parcela menor do valor do carro
Quando você financia um valor menor, o impacto das parcelas no seu orçamento mensal também diminui. Isso demonstra para o banco que você tem um controle financeiro mais equilibrado e capacidade de pagamento.
Parcelas menores são mais fáceis de honrar ao longo do tempo, reduzindo a chance de inadimplência, o que é visto com bons olhos por qualquer credor.
Como incluir um avalista ou comprador com bom histórico de crédito
Outra alternativa é incluir um avalista ou um coobrigado no contrato. Essa pessoa, que possui um histórico de crédito sólido, assume a responsabilidade pelo pagamento caso você não consiga quitar as parcelas.
Essa garantia extra dá mais confiança à instituição financeira. Mas, essa decisão deve ser tomada com muita cautela e transparência entre as partes envolvidas.
Cuidados antes de pedir alguém para participar do contrato
Antes de convidar alguém para ser seu avalista, tenha uma conversa franca sobre os riscos. Explique como funciona o processo e quais são as obrigações que essa pessoa terá ao assinar o documento.
Nunca pressione amigos ou familiares para essa função. A relação de confiança é o bem mais precioso e não deve ser colocada em risco por uma decisão financeira mal explicada.
O que acontece se houver atraso nas parcelas
É fundamental entender que atrasos nas parcelas trazem consequências reais para todos os envolvidos. O nome do avalista pode ser negativado nos órgãos de proteção ao crédito, assim como o seu.
Além disso, o atraso gera encargos, multas e juros que encarecem o financiamento de carro. O impacto negativo no relacionamento financeiro pode ser duradouro, dificultando futuras solicitações de crédito para ambos.
Lembrando que a entrada financiamento e as garantias não são soluções mágicas para todos os perfis. Elas são ferramentas que, quando usadas com responsabilidade, ajudam a construir um caminho mais seguro para a conquista do seu veículo.
Conclusão
Realizar o sonho de ter um carro próprio exige paciência e uma visão clara da sua realidade atual. O caminho para a aprovação passa por um planejamento financeiro sólido, que organiza suas contas e prepara o terreno para uma negociação vantajosa.
Mantenha o foco em encontrar parcelas que cabem no bolso, evitando comprometer o orçamento mensal com prestações que pesam demais.
Sua jornada deve respeitar o seu ritmo pessoal. Verifique seu cadastro, ajuste suas finanças e escolha um veículo que realmente se encaixe no seu padrão de vida.