Anúncios
Você já parou para pensar como o custo do dinheiro molda silenciosamente cada escolha que fazemos ao longo do mês?
A taxa de juros funciona como uma via de mão dupla em nossa vida. Por um lado, ela pode encarecer o crédito e tornar o consumo imediato mais caro. Por outro, quando bem utilizada, ela se torna uma aliada poderosa para fazer o seu patrimônio crescer ao longo do tempo.
Hoje, iremos entender o impacto dos juros no seu dia a dia.
Anúncios
Juros simples e juros compostos: entenda a diferença
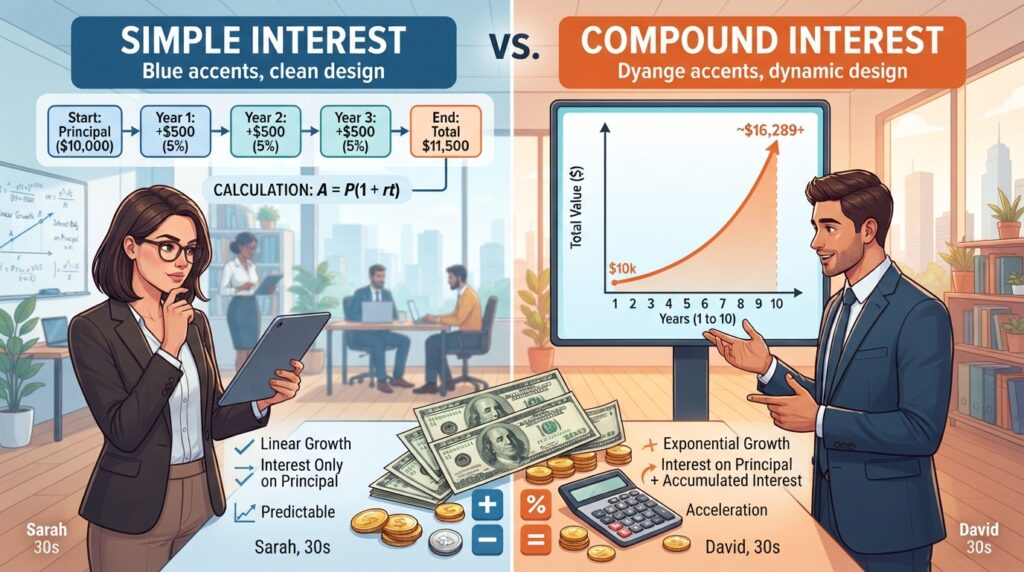
A diferença entre juros simples e compostos é o segredo que separa quem domina o orçamento de quem vive no sufoco. Por isso, compreender como essas taxas incidem sobre o seu dinheiro é fundamental para evitar armadilhas financeiras e aproveitar melhor as oportunidades de investimento.
Como funcionam os juros simples
Os juros simples são calculados apenas sobre o valor inicial, também chamado de capital principal, ou seja, a taxa não muda ao longo do tempo, mantendo o acréscimo constante em cada período.
Imagine que você emprestou R$ 1.000,00 a uma taxa de 10% ao ano. Nesse modelo, você pagará sempre R$ 100,00 de juros a cada ano, independentemente de quanto tempo o empréstimo dure.
Anúncios
Por que os juros compostos crescem mais rapidamente
Diferente do modelo anterior, os juros compostos incidem sobre o valor inicial somado aos juros acumulados nos períodos anteriores. É o famoso efeito de “juros sobre juros”, que faz o montante crescer de forma exponencial.
Essa dinâmica pode ser uma grande aliada ou uma vilã perigosa. Enquanto no investimento o seu patrimônio ganha velocidade, em uma dívida, o saldo devedor pode se tornar impagável de forma rápida.
A força do tempo nos financiamentos e investimentos
O tempo é o combustível que potencializa os juros compostos. Quanto mais longo for o prazo de um financiamento, maior será o impacto dessas taxas no valor final que você paga ao banco.
- No curto prazo, a diferença pode parecer pequena.
- No longo prazo, o efeito dos juros compostos torna-se gigantesco.
- Investimentos aproveitam esse tempo para multiplicar o capital.
- Dívidas utilizam esse tempo para corroer o seu poder de compra.
Como identificar o efeito dos juros compostos em uma simulação
Para identificar esse efeito, observe sempre o Custo Efetivo Total (CET) em vez de olhar apenas para a parcela mensal. Simulações online permitem visualizar como o valor total da dívida aumenta conforme o número de meses escolhido.
Ao comparar propostas, perceba que reduzir o prazo de pagamento é a forma mais eficaz de diminuir o peso dos juros. Manter o foco no valor total é a melhor estratégia para proteger o seu bolso.
O impacto dos juros nas compras parceladas
Você já parou para calcular se o valor total parcelado realmente compensa na hora de passar o cartão? Muitas vezes, a facilidade de dividir uma compra em várias vezes nos faz esquecer o impacto real dos juros no nosso bolso.
O parcelamento é uma ferramenta poderosa, mas exige atenção constante para não virar uma bola de neve, sendo fundamental entender como essas pequenas prestações se somam ao longo do tempo.
Quando parcelar pode parecer mais barato do que realmente é
A estratégia de marketing de muitas lojas foca no valor da parcela mensal, e não no preço final do produto. Quando vemos um item anunciado por “apenas 10 vezes de R$ 50”, nosso cérebro tende a ignorar que, ao final, pagaremos R$ 500.
Essa percepção distorcida acontece porque o valor mensal parece pequeno e acessível. Mas, ao somar todas as parcelas, o custo total pode ser muito superior ao preço que seria pago à vista.
Como comparar o preço à vista com o valor total parcelado
Para tomar uma decisão consciente, sempre pergunte qual é o desconto para pagamento à vista. Comparar esse valor com o valor total parcelado é a melhor forma de identificar se você está pagando por um crédito escondido.
- Verifique o preço final somando todas as parcelas.
- Compare o valor total com o preço à vista.
- Calcule a diferença e veja se o custo do parcelamento vale a pena.
Diferença entre parcelamento sem juros e juros embutidos
Muitas ofertas de parcelamento sem juros podem esconder taxas no preço do produto. Em alguns casos, o lojista já inflacionou o valor original para cobrir o custo do financiamento, fazendo com que o cliente pague juros mesmo sem perceber.
Sempre desconfie de preços que não oferecem um desconto real para quem paga na hora. A transparência comercial é um direito do consumidor e deve ser observada com atenção.
Cuidados com parcelas que cabem no bolso, mas pesam no orçamento
O maior perigo das compras parceladas é o acúmulo de várias prestações pequenas. Mesmo que cada uma caiba no seu orçamento mensal, a soma de todas elas pode comprometer sua renda futura.
Antes de fechar negócio, analise quanto do seu salário já está comprometido com parcelas anteriores. Por isso, manter o controle sobre o valor total parcelado é essencial para evitar o endividamento excessivo e garantir que você tenha liberdade financeira para imprevistos.
Cartão de crédito, rotativo e atraso na fatura
Muitas pessoas veem o pagamento mínimo da fatura como uma saída rápida, mas essa escolha esconde riscos financeiros graves. Quando você opta por pagar apenas uma parte do valor total, o restante é financiado automaticamente pelo banco.
Essa prática pode parecer um alívio imediato para o seu bolso, mas ela prolonga a dívida de forma perigosa. O saldo remanescente acumula encargos que tornam o pagamento futuro muito mais difícil de ser quitado.
O que acontece quando você paga apenas o mínimo
Ao pagar apenas o mínimo do seu cartão de crédito, você entra no chamado crédito rotativo. Esse é um dos tipos de empréstimo mais caros disponíveis no mercado brasileiro atualmente.
O valor que você deixou de pagar não desaparece, ele apenas é transferido para a fatura do mês seguinte. Sobre esse montante, incidem taxas elevadas que fazem a dívida crescer rapidamente, criando um efeito bola de neve.
Por que o crédito rotativo exige atenção redobrada
O crédito rotativo é uma modalidade de curto prazo que deve ser evitada ao máximo. As instituições financeiras aplicam taxas de juros muito superiores às de um empréstimo pessoal comum.
Por isso, é fundamental entender que essa não é uma solução de longo prazo para o seu orçamento. Se você não conseguir quitar o valor total no mês seguinte, a dívida pode se tornar impagável em pouco tempo.
Multas, juros de mora e encargos por atraso
Além dos juros do rotativo, o atraso no pagamento gera custos adicionais que pesam no orçamento. A multa por atraso é uma taxa fixa aplicada sobre o valor não pago, geralmente limitada a 2%.
Já os juros de mora são calculados diariamente sobre o período em que a conta ficou em aberto. Somados, esses encargos elevam drasticamente o custo final da sua fatura original.
Como sair do rotativo com mais segurança
Se você já caiu no rotativo, o primeiro passo é buscar alternativas mais baratas para quitar o saldo devedor. Um empréstimo consignado ou pessoal costuma ter taxas bem menores do que as do cartão.
Outra dica importante é entrar em contato com o banco para negociar o parcelamento da fatura, permitindo organizar o pagamento em parcelas fixas, evitando a incidência contínua dos juros elevados.
Financiamentos e empréstimos: o preço de antecipar planos
O custo do crédito vai muito além do que aparece no anúncio inicial. Quando decidimos antecipar a compra de um bem ou realizar um projeto, os juros atuam como um multiplicador silencioso que pode transformar completamente o valor final da dívida.
Muitas pessoas focam apenas na parcela que cabe no bolso, esquecendo que o tempo de pagamento é o principal aliado das instituições financeiras. Quanto mais longo for o prazo, maior será o montante total pago ao final do contrato.
Como os juros alteram o valor final de um financiamento
Ao contratar um financiamento, o valor que você paga mensalmente é composto pelo principal, pelos juros e por taxas administrativas. Com o passar dos meses, o efeito dos juros compostos faz com que o custo total suba de forma expressiva.
Imagine que você financiou um bem em 60 vezes. Mesmo que a parcela pareça pequena, o acúmulo de encargos ao longo de cinco anos pode fazer com que você pague quase o dobro do valor original do produto.
Diferença entre taxa nominal, taxa efetiva e Custo Efetivo Total
Para entender o verdadeiro custo do crédito, é preciso distinguir três conceitos fundamentais. A taxa nominal é aquela divulgada inicialmente, mas ela raramente reflete o que você realmente pagará no final do mês.
A taxa efetiva considera a capitalização dos juros no período, sendo mais realista que a nominal. Mas, o indicador mais importante para o consumidor é o Custo Efetivo Total, conhecido como CET.
O Custo Efetivo Total engloba não apenas os juros, mas também tarifas, seguros e impostos obrigatórios. Portanto, sempre exija a planilha do CET antes de assinar qualquer contrato, pois ele revela o valor real da operação.
O que observar antes de financiar um carro
Ao financiar um carro, não se deixe levar apenas pela promessa de uma parcela baixa. Verifique o valor total do bem ao final do contrato e compare com o preço à vista praticado no mercado.
Considere também a entrada oferecida, pois quanto maior for o valor pago inicialmente, menor será a incidência de juros sobre o saldo devedor. Avalie se o custo do crédito compensa a urgência de ter o veículo agora.
Como avaliar um empréstimo pessoal sem olhar apenas para a parcela
Ao buscar um empréstimo pessoal, o erro mais comum é ignorar o prazo total da dívida. Uma parcela reduzida pode esconder um período de pagamento muito longo, o que eleva drasticamente o valor final.
Sempre questione o valor total a ser pago ao final do período. Ao comparar propostas de diferentes bancos, utilize o Custo Efetivo Total como critério principal de decisão, garantindo que você não pague mais do que o necessário pelo dinheiro emprestado.
Conclusão
O domínio sobre o impacto dos juros transforma a maneira como você lida com o dinheiro no dia a dia. Cada escolha, desde uma compra parcelada até um investimento no Banco do Brasil ou na XP Investimentos, reflete diretamente na sua saúde financeira.
Entender as taxas e os custos totais permite que você tome decisões financeiras mais conscientes, evitando armadilhas comuns e protege o seu poder de compra ao longo dos anos.
Um bom planejamento financeiro vai além de apenas economizar valores mensais. Ele cria uma base sólida para realizar sonhos sem comprometer a sua tranquilidade pessoal.