Anúncios
O sonho de ter um automóvel próprio compensa o peso das parcelas mensais no seu orçamento familiar? Muitas pessoas encaram essa decisão como um passo essencial para ganhar autonomia no trabalho ou facilitar a rotina com os filhos.
Mas, a empolgação da compra pode esconder armadilhas financeiras perigosas. Por isso, escolher um financiamento de veículo exige cautela e um planejamento detalhado para não comprometer o seu futuro.
Hoje, vamos analisar se o financiamento de carro realmente faz sentido para o seu perfil atual.
Anúncios
Financiamento de veículo vale a pena em quais situações?
Decidir se o financiamento de um veículo é a melhor escolha exige olhar além da parcela mensal. A resposta para essa pergunta depende diretamente da sua rotina, da sua capacidade de pagamento e dos custos totais envolvidos na operação.
Quando o veículo é necessário para trabalho, mobilidade ou rotina familiar
Para muitos brasileiros, o carro ou a moto não são itens de luxo, mas ferramentas essenciais. Se você utiliza o veículo para trabalhar, como em serviços de entrega ou visitas a clientes, a aquisição pode gerar um retorno financeiro direto.
Da mesma forma, famílias com crianças ou idosos que dependem de deslocamentos constantes encontram no veículo próprio uma forma de ganhar tempo.
Anúncios
Nesses casos, o financiamento de moto ou carro pode ser visto como um investimento em qualidade de vida e eficiência diária.
Como avaliar se a compra resolve uma necessidade real ou apenas um desejo
É fundamental separar o que é essencial do que é apenas uma vontade passageira. Pergunte-se se o veículo resolverá um problema crônico de transporte ou se ele será utilizado apenas em ocasiões esporádicas.
Uma compra impulsiva pode comprometer o seu orçamento familiar por anos. Então, avalie se o custo de manutenção, combustível e impostos não pesará mais do que o benefício de ter o bem na garagem.
Casos em que financiar pode ser mais coerente do que esperar para juntar dinheiro
Às vezes, a urgência de ter um veículo supera a capacidade de poupar o valor total à vista. Se o transporte público é ineficiente e o custo de alternativas é elevado, financiar pode ser uma solução prática.
No entanto, é preciso estar atento aos juros de financiamento. Compare sempre o custo total do crédito com outras modalidades, como o consórcio de veículos, que pode oferecer taxas mais atrativas para quem tem um pouco mais de paciência.
Sinais de que adiar a compra pode proteger o orçamento
Se a parcela do financiamento consumir uma fatia muito grande da sua renda, o sinal de alerta deve ser ligado. Adiar a compra permite que você junte uma entrada maior, reduzindo o impacto dos juros de financiamento no longo prazo.
O impacto de depender de transporte por aplicativo ou aluguel
Muitas pessoas acreditam que o gasto mensal com aplicativos de transporte justifica a compra imediata de um carro. Faça as contas: some o valor das corridas e compare com a soma da parcela, seguro, IPVA e manutenção.
Às vezes, o custo fixo de um veículo próprio é superior ao gasto variável com aplicativos. Analise se a economia real compensa a perda de flexibilidade que o carro próprio exige.
Como evitar transformar uma urgência em uma decisão impulsiva
A pressão de uma necessidade imediata costuma levar a escolhas ruins. Mantenha a calma e não aceite a primeira proposta de crédito que aparecer na loja.
Proteja o seu orçamento familiar pesquisando em diferentes instituições financeiras. Uma decisão bem planejada evita que um sonho de mobilidade se transforme em uma dor de cabeça financeira no futuro.
Os custos reais de um financiamento de veículo
Entender o custo real de um financiamento vai muito além de olhar apenas para o valor da parcela mensal. Muitas vezes, o preço anunciado na vitrine é apenas uma fração do que será desembolsado ao longo dos anos.
Para tomar uma decisão consciente, é preciso olhar para além da superfície e entender como os encargos financeiros se acumulam. O custo total do veículo é composto por diversos fatores que, somados, podem elevar significativamente o valor final da compra.
Juros, CET e diferença entre a taxa anunciada e o custo final
Os juros de financiamento são apenas uma parte da conta que você paga ao banco. É comum que as instituições destaquem taxas mensais atrativas, mas elas não representam o custo real da operação.
O indicador mais importante para o consumidor é o CET financiamento, que significa Custo Efetivo Total, englobando não só os juros, mas também taxas administrativas, seguros e outros encargos obrigatórios.
Entrada, valor financiado e quantidade de parcelas
A entrada financiamento funciona como um amortecedor para o seu contrato. Quanto maior for o valor pago à vista no início, menor será o montante sobre o qual os juros incidirão.
A quantidade de parcelas também altera drasticamente o resultado final. Mesmo que os prazos longos diminuam o valor mensal, eles aumentam o tempo de exposição aos juros, elevando o custo total do veículo ao final do período.
Tarifas, seguros, impostos e serviços incluídos no contrato
Ao assinar um contrato, é comum encontrar taxas de abertura de crédito e serviços de terceiros embutidos. Além disso, o seguro prestamista é frequentemente oferecido como uma proteção extra para o banco e para o comprador.
Verifique sempre se existem impostos como o IOF (Imposto sobre Operações Financeiras) sendo cobrados sobre o valor financiado. Todos esses itens compõem o valor final da sua parcela de veículo.
Como ler o Custo Efetivo Total antes de assinar
Sempre exija a planilha do CET financiamento antes de fechar qualquer negócio. Esse documento é obrigatório por lei e deve detalhar todos os custos envolvidos na transação.
Compare o CET de diferentes instituições para identificar qual proposta é realmente vantajosa. Não se deixe levar apenas pela taxa de juros nominal, pois ela pode esconder custos operacionais elevados.
Por que uma parcela baixa pode esconder um financiamento caro
Uma parcela de veículo que cabe no bolso pode ser uma armadilha se o prazo for excessivamente longo. Ao diluir a dívida em muitos meses, você acaba pagando o valor de dois carros pelo preço de um.
Avalie sempre o impacto dos juros de financiamento acumulados ao longo de todo o contrato. Uma entrada financiamento maior pode ser a chave para manter o equilíbrio financeiro e evitar pagar juros desnecessários por anos a fio.
Como calcular uma parcela que cabe no orçamento
Você já parou para pensar que o custo de um veículo vai muito além da mensalidade?
Muitas pessoas focam apenas no valor mensal, esquecendo que o carro traz consigo uma série de despesas fixas e variáveis que impactam diretamente o seu orçamento familiar.
Para garantir uma compra tranquila, é fundamental realizar uma análise detalhada antes de assumir qualquer compromisso financeiro. O planejamento evita surpresas desagradáveis e mantém a saúde das suas finanças em dia.
Quanto da renda mensal pode ser comprometido com a prestação
Especialistas recomendam que o valor da parcela de veículo não ultrapasse 30% da sua renda mensal líquida, servindo como uma margem de segurança para que você não fique sufocado caso surja algum imprevisto.
Lembrando que esse percentual deve considerar o seu ganho real após os descontos obrigatórios. Manter esse controle é essencial para preservar o equilíbrio do seu orçamento familiar a longo prazo.
Como incluir combustível, manutenção, seguro, IPVA e estacionamento
Ao planejar a compra, você deve somar os custos operacionais do veículo ao valor da prestação. O IPVA, o seguro obrigatório e as revisões periódicas são gastos que ocorrem anualmente ou conforme a quilometragem.
Não esqueça de incluir o gasto mensal com combustível e eventuais tarifas de estacionamento. Esses valores, quando somados, podem representar uma fatia significativa do seu salário e devem ser previstos com antecedência.
O papel da entrada na redução dos juros e do prazo
Dar uma entrada financiamento robusta é a melhor estratégia para reduzir o custo total da dívida. Quanto maior for o valor pago à vista, menor será o montante financiado e menor será o impacto dos juros sobre o saldo devedor.
Além disso, uma entrada maior permite que você negocie prazos menores, diminuindo o tempo de exposição aos juros e acelera a quitação do bem, gerando uma economia real ao final do contrato.
Simulação com cenários de prazo curto, médio e longo
Realizar uma simulação financiamento é o passo mais importante para entender o impacto de diferentes prazos. Em prazos curtos, a parcela é mais alta, mas o custo total do veículo é muito menor devido à menor incidência de juros.
Já em prazos longos, a parcela mensal parece mais leve, porém o valor final pago pode ser muito superior ao preço original do carro. Analise qual cenário se encaixa melhor na sua realidade atual sem comprometer seu futuro.
Exemplo prático com entrada, parcela e custo total
Imagine um carro de R$ 60.000. Se você der R$ 20.000 de entrada, financiará R$ 40.000. Em 24 meses, a parcela será maior, mas você pagará menos juros do que em um contrato de 60 meses.
Compare sempre o Custo Efetivo Total (CET) entre as opções. Essa métrica revela o valor real da operação, incluindo taxas e seguros embutidos, permitindo uma escolha muito mais consciente.
Como preservar uma reserva de emergência depois da compra
Nunca utilize todo o seu dinheiro disponível para dar a entrada financiamento. É importante manter uma reserva de emergência que cubra pelo menos seis meses dos seus custos fixos, incluindo a nova parcela de veículo.
Essa reserva protege você contra imprevistos, como desemprego ou reparos mecânicos inesperados. Com o fundo de reserva garantido, você terá muito mais tranquilidade para aproveitar o seu novo carro sem preocupações excessivas.
Conclusão
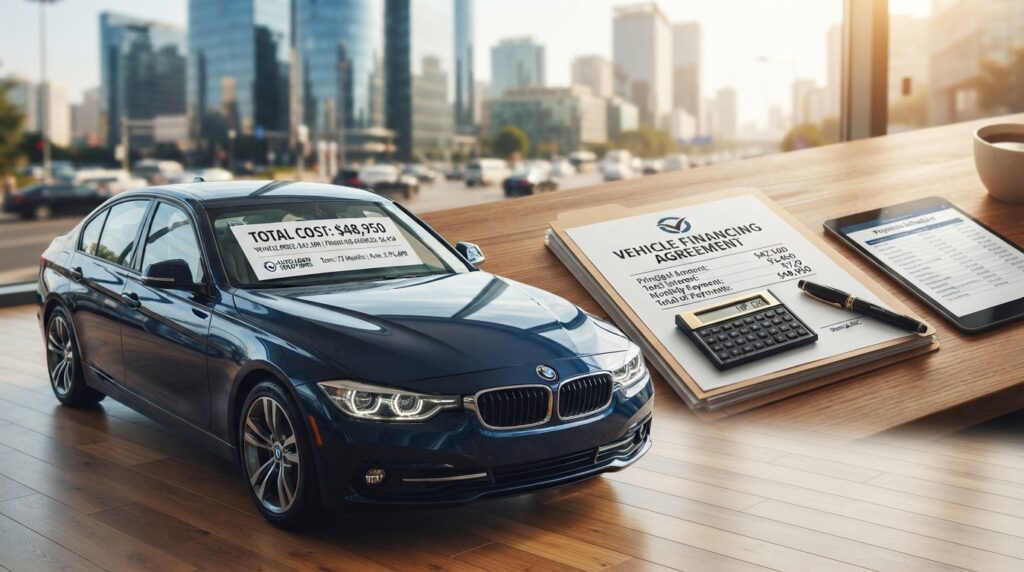
Escolher um carro novo financiado exige olhar além da parcela mensal que cabe no bolso. O sucesso dessa jornada depende de uma visão clara sobre o custo total do veículo ao longo de todo o contrato.
Muitas vezes, o entusiasmo pelo modelo escolhido esconde taxas e encargos que pesam no orçamento futuro. Avaliar o financiamento de veículo com calma permite que você identifique se a proposta oferece segurança real para suas finanças.
Compare sempre as taxas oferecidas por instituições como Banco do Brasil, Itaú ou Santander antes de assinar qualquer documento. Manter uma reserva de emergência ajuda a proteger seu patrimônio contra imprevistos que podem surgir durante o pagamento das prestações.