Anúncios
Você já sentiu que o dinheiro é o principal motivo de estresse dentro da sua casa? Muitas pessoas acreditam que cuidar das contas é uma tarefa árdua, mas a verdade é que esse processo pode ser leve e transformador.
O planejamento financeiro familiar não precisa ser um bicho de sete cabeças. Na verdade, ele funciona como um mapa que guia todos os membros em direção a sonhos comuns, evitando conflitos desnecessários no dia a dia.
Hoje, vamos descobrir juntos como tornar essa jornada mais simples e eficiente para a sua realidade.
Anúncios
Planejamento financeiro familiar começa com uma conversa sincera
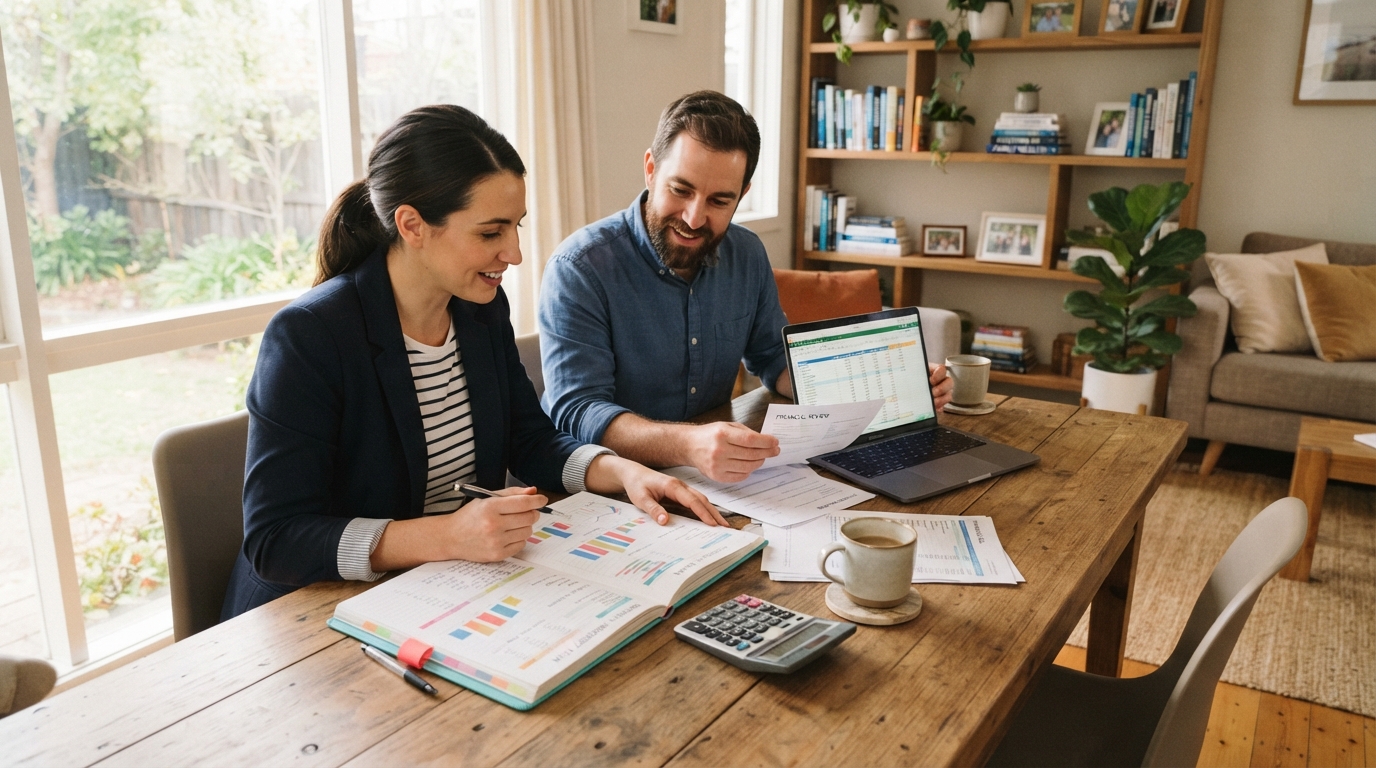
Falar sobre dinheiro em casa não precisa ser um tabu ou motivo de briga. Quando a família decide alinhar os ponteiros, o planejamento financeiro familiar torna-se uma ferramenta de união, e não de controle.
O primeiro passo é entender que todos possuem um papel importante na saúde das contas. Ao incluir cada membro, você promove uma educação financeira coletiva que fortalece os laços afetivos.
Como reunir todos os envolvidos para falar sobre dinheiro
Para que a conversa seja produtiva, é fundamental que todos se sintam à vontade. Então, evite convocações formais que pareçam uma reunião de empresa, pois isso pode gerar resistência imediata.
Anúncios
Tente criar um ambiente leve, talvez durante um café da tarde ou um jantar descontraído. O objetivo é que o diálogo flua de forma natural, sem pressões ou clima de julgamento.
Definição de responsabilidades sem sobrecarregar uma única pessoa
Muitas vezes, uma única pessoa acaba assumindo toda a carga de pagar contas e controlar gastos, gerando estresse e pode levar ao esgotamento emocional.
Dividir as tarefas ajuda a criar um senso de responsabilidade compartilhada. Considere estas sugestões para distribuir as funções:
- Delegue o pagamento de contas fixas para quem tem mais facilidade com datas.
- Peça ajuda aos filhos para monitorar gastos supérfluos do dia a dia.
- Defina quem será o responsável por atualizar a planilha ou o aplicativo de controle.
- Faça um rodízio de tarefas para que ninguém se sinta sobrecarregado.
Como lidar com hábitos, prioridades e opiniões diferentes
É natural que cada pessoa tenha uma visão distinta sobre o que é essencial. O segredo para um bom planejamento financeiro familiar é o respeito às individualidades dentro do orçamento comum.
Escolhendo um momento tranquilo para conversar
Nunca inicie uma conversa sobre dinheiro quando alguém estiver cansado ou estressado. Por isso, escolha um horário em que todos estejam descansados e dispostos a ouvir o outro lado com paciência.
Transformando julgamentos em acordos práticos
Substitua frases como “você gasta demais” por “como podemos ajustar nossos gastos para alcançar nosso objetivo?”.
Focar em soluções práticas ajuda a manter a educação financeira como um objetivo comum, evitando conflitos desnecessários e promovendo a harmonia no lar.
Como fazer um diagnóstico completo da vida financeira
Conhecer a realidade do seu orçamento familiar exige um olhar atento e honesto sobre cada centavo que entra e sai. Este processo não serve para gerar culpa, mas para iluminar o caminho rumo a uma vida mais tranquila e organizada.
Levantamento das fontes de renda da família
O primeiro passo para uma organização financeira eficiente é listar todas as entradas de dinheiro. Considere não apenas o salário líquido, mas também rendas extras, pensões, aluguéis ou bônus recebidos periodicamente.
Ter clareza sobre a renda familiar total permite que você saiba exatamente qual é o limite disponível para cobrir os custos mensais. Quando todos os ganhos estão mapeados, fica muito mais fácil planejar os próximos passos com segurança.
Mapeamento das despesas fixas, variáveis e sazonais
Agora, é hora de listar tudo o que consome o seu dinheiro. As despesas familiares devem ser divididas em três categorias principais para facilitar a visualização:
- Fixas: Contas que possuem valor constante, como aluguel, condomínio e mensalidades escolares.
- Variáveis: Gastos que oscilam mensalmente, como supermercado, energia elétrica e lazer.
- Sazonais: Compromissos anuais, como IPVA, IPTU e material escolar.
Identificação de dívidas, juros, atrasos e compromissos futuros
O controle financeiro familiar também depende de encarar as pendências pendentes. Liste todas as dívidas familiares, incluindo o valor total, a taxa de juros aplicada e o prazo restante para quitação.
Identificar atrasos e compromissos futuros evita surpresas desagradáveis no final do mês. Ao colocar tudo no papel, você retoma o controle sobre o que precisa ser pago com prioridade.
Despesas que costumam passar despercebidas no orçamento
Muitas vezes, os pequenos gastos diários são os grandes vilões do orçamento. Aquele cafezinho, a assinatura de streaming esquecida ou a taxa de manutenção bancária podem parecer inofensivos isoladamente.
Mas, quando somados ao longo do mês, esses valores podem comprometer uma parte significativa da sua renda. Fique atento a esses “gastos invisíveis” para otimizar sua economia doméstica.
Como registrar gastos sem depender apenas da memória
Confiar na memória é um erro comum que prejudica a precisão do seu diagnóstico. Utilize ferramentas práticas para registrar cada saída de dinheiro, garantindo que nada fique de fora.
Você pode escolher um caderno de anotações, uma planilha simples no computador ou aplicativos de gestão financeira. O importante é manter o hábito de registrar os gastos no momento em que eles ocorrem, mantendo seus dados sempre atualizados.
Como montar um orçamento familiar que funcione na prática
Criar um orçamento familiar é um ato de cuidado que reflete diretamente na qualidade de vida de todos. Quando transformamos o diagnóstico financeiro em um plano de ação, ganhamos clareza sobre para onde o dinheiro está indo.
O objetivo principal é construir um sistema simples, flexível e que realmente se encaixe na rotina da sua casa.
Separação entre necessidades, desejos e gastos adiáveis
Para começar, classifique seus gastos em três grupos principais. As necessidades são os itens essenciais, como moradia, alimentação básica e saúde, que não podem ser cortados.
Os desejos representam o que traz conforto, mas pode ser ajustado, como assinaturas de streaming ou jantares fora. Já os gastos adiáveis são aqueles que podem esperar, como a troca de um eletrônico ou uma reforma não urgente.
Distribuição da renda entre despesas, objetivos e proteção
Uma boa estratégia de controle financeiro familiar envolve dividir a renda familiar de forma inteligente. Tente destinar uma parte para as despesas fixas, outra para realizar sonhos e uma parcela para a sua segurança financeira.
Essa divisão ajuda a evitar que o dinheiro suma sem deixar rastros, lembrando que o planejamento de gastos deve ser equilibrado para não gerar frustração.
Escolha entre planilha, aplicativo ou caderno de controle
Não existe uma ferramenta única que seja a melhor para todos. O segredo é escolher aquela que você realmente vai usar com frequência.
- Planilhas digitais: Ideais para quem gosta de gráficos e cálculos automáticos.
- Aplicativos de finanças: Perfeitos para registrar gastos na hora em que eles acontecem.
- Caderno de controle: Uma opção simples e tátil para quem prefere escrever à mão.
Como adaptar o orçamento a uma renda variável
Se a sua renda familiar oscila mês a mês, o planejamento financeiro familiar exige um pouco mais de cautela. Baseie o seu orçamento nos meses de menor ganho para evitar surpresas desagradáveis.
Quando o rendimento for maior, aproveite para reforçar a reserva de emergência ou antecipar metas. Essa flexibilidade é a chave para manter a estabilidade mesmo em tempos de incerteza.
Por que um orçamento realista é melhor do que um plano perfeito
Muitas pessoas desistem de organizar as despesas familiares porque tentam seguir um modelo rígido demais. Um plano perfeito no papel, mas impossível de seguir na vida real, acaba gerando apenas culpa.
Prefira um orçamento realista que permita pequenos deslizes e ajustes constantes. O sucesso financeiro não vem da perfeição, mas da constância e da capacidade de adaptar o plano conforme a vida acontece.
Metas financeiras para curto, médio e longo prazo
Muitas famílias possuem grandes sonhos, mas se perdem por não saberem como transformá-los em metas financeiras concretas. O segredo para tirar os planos do papel é dar a eles um formato que possa ser acompanhado de perto.
Quando você transforma um desejo vago em um número e uma data, o caminho para a independência financeira deixa de ser um mistério, ajudando todos os membros da casa a entenderem o papel de cada um no sucesso do orçamento.
Transformando sonhos da família em objetivos mensuráveis
Um sonho só se torna uma meta quando é específico. Em vez de dizer que a família quer “viajar mais”, defina que o objetivo é “juntar 5 mil reais para uma viagem de férias em dezembro”.
Ao tornar o objetivo mensurável, você consegue dividir o valor total pelo número de meses restantes, um montante assustador em uma pequena economia mensal que cabe no bolso de todos.
Como definir prazos e valores para cada meta
Para organizar o planejamento, classifique seus objetivos pelo tempo necessário para alcançá-los. Metas de curto prazo geralmente levam até um ano, enquanto as de médio prazo variam de um a cinco anos.
Já as metas de longo prazo, como a aposentadoria ou a compra de um imóvel, exigem uma visão de cinco anos ou mais. Por isso, definir esses prazos ajuda a escolher os melhores caminhos para investir o dinheiro com segurança.
Priorização entre quitar dívidas, consumir e investir
A prioridade absoluta deve ser sempre eliminar dívidas com juros altos, pois elas corroem o patrimônio familiar. Após equilibrar as contas, o foco deve se dividir entre a construção de uma reserva e a realização de desejos de consumo.
Não tente fazer tudo ao mesmo tempo se o orçamento estiver apertado. A independência financeira é construída com paciência, priorizando o que traz mais tranquilidade para o dia a dia da família.
Exemplos de metas para diferentes momentos da vida
Uma família jovem pode ter como meta de curto prazo a montagem de uma reserva de emergência. Já uma família com filhos pode focar no médio prazo, como a criação de um fundo para a faculdade.
No longo prazo, o foco quase sempre recai sobre a garantia de um futuro confortável. Independentemente da fase, o importante é que as metas sejam realistas e respeitem o momento atual de cada um.
Como manter a motivação durante um objetivo demorado
Objetivos de longo prazo podem parecer distantes e desanimadores às vezes. Por isso, para manter o entusiasmo, celebre as pequenas vitórias ao atingir marcos intermediários durante o processo.
Envolva todos nas decisões e mostre como cada economia contribui para o resultado final. Quando a família compartilha o progresso, a jornada torna-se muito mais leve e unida
Conclusão
O caminho para a tranquilidade começa com uma conversa aberta e honesta entre todos os membros da casa. Ao alinhar expectativas e entender a realidade financeira, vocês dão o primeiro passo para transformar sonhos em conquistas reais.
Um planejamento financeiro familiar eficiente não exige perfeição imediata, dependendo da constância e da disposição de ajustar as rotas conforme a vida apresenta novos desafios. Cada pequena economia ou escolha consciente fortalece a base que sustenta o bem-estar de quem você ama.
Ao definir metas financeiras claras, a família ganha um propósito comum que motiva o controle dos gastos, criando um ambiente de cooperação onde todos aprendem o valor do dinheiro e a importância de poupar para o amanhã.